Domain kunststoffspritzgießmaschinen.de kaufen?
Wir ziehen mit dem Projekt
kunststoffspritzgießmaschinen.de um.
Sind Sie am Kauf der Domain
kunststoffspritzgießmaschinen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunststoffspritzgießmaschinen.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
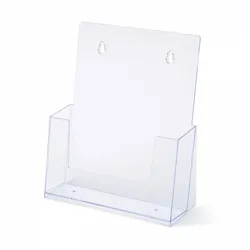
A4 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A4. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A4. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.6,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
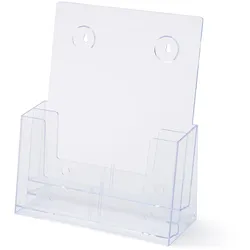
2 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.6,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dolmetsch, Heiner: Der WerkzeugbauDer Werkzeugbau , Metalltechnik Fachbildung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 19. Auflage, Erscheinungsjahr: 20250401, Titel der Reihe: Europa-Fachbuchreihe für Metallberufe##, Autoren: Dolmetsch, Heiner~Ihwe, Roland~Klein, Wolfgang~Gengenbach, Frank~Ott, Friedrich~Didi, Mirja, Auflage: 25019, Auflage/Ausgabe: 19. Auflage, Seitenzahl/Blattzahl: 384, Keyword: Aus u. Weiterbildung; Industriemechanik; Metalltechnik; Werkzeuge, Fachschema: Metallgewerbe / Berufsbezogenes Schulbuch~Metallurgie~Werkzeug / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Berufsausbildung~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 648, Produktform: Kartoniert,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **

Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Relaxdays Künstlicher Adventskranz Spritzguss DunkelgrünDer künstliche Tannenkranz ist eine stilvolle Weihnachtsdeko für Türen, Tische, Wände oder Fenster. Individuell mit Kerzen, Kugeln oder Bändern geschmückt verbreitet der Kranz eine festliche Stimmung. Die gleichmäßig verteilten Zweige und die aus Spritzguss gefertigten Nadeln sorgen für ein natürliches Erscheinungsbild. Der langlebige Dekokranz aus robustem Kunststoff sieht immer frisch aus und kann jedes Jahr wiederverwendet werden. Adventskranz im Detail- Größe 1 Durchmesser: ca. 30 cm- Größe 2 Durchmesser: ca. 40 cm- Größe 3 Durchmesser: ca. 60 cm- Höhe: ca. 8 cm- Material: Spritzguss (PE)- Farbe: GrünKünstlicher Weihnachtskranz aus Spritzguss- Stilvolle Weihnachtsdekoration für festliche Vorfreude- Realistisches Aussehen dank Nadeln aus Spritzguss- Gleichmäßig verteilte Zweige für einen natürlichen Look- Wiederverwendbar - Langlebige Alternative aus Kunststoff- Leicht formbare Zweige für flexibel anpassbare Breite- Individuell dekorierbar mit Kerzen, Kugeln, Bändern etc.- Vielseitig nutzbar als Türkranz, Tischkranz und WandkranzLieferumfang- 1x Weihnachtstürkranz- Dekoartikel sind nicht im Lieferumfang enthalten28,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A5 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A5. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A5-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A5. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.3,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
A4 Spritzguss-Prospekthalter Tisch/WandPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto® Prospekthalter Tisch/Wand A4. Mit einer Einstecktiefe von 3,2 cm haben Sie ausreichend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Geeignet für Broschüren im Format A4. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern in öffentlichen Räumen, an Rezeptionen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.6,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
2 x A4 Spritzguss-ProspekthalterPräsentieren Sie Ihre Prospekte oder Flyer mit dem Scritto®Prospekthalter Tisch/Wand A4. Mit einer Taschentiefe von 3,2 cm haben Sie genügend Platz, um Ihre A4-Prospekte auszulegen. Die Prospekthalter eignen sich sowohl für die Auslage auf einem Tresen oder Schreibtisch als auch für die Wandmontage. Wählen Sie die Anzahl der Fächer für Ihren Anlass. Perfekt zum Auslegen von Prospekten oder Flyern in Wartezimmern, an der Rezeption, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.6,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Ähnliche Suchbegriffe für Vorsteuer
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dolmetsch, Heiner: Der WerkzeugbauDer Werkzeugbau , Metalltechnik Fachbildung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 19. Auflage, Erscheinungsjahr: 20250401, Titel der Reihe: Europa-Fachbuchreihe für Metallberufe##, Autoren: Dolmetsch, Heiner~Ihwe, Roland~Klein, Wolfgang~Gengenbach, Frank~Ott, Friedrich~Didi, Mirja, Auflage: 25019, Auflage/Ausgabe: 19. Auflage, Seitenzahl/Blattzahl: 384, Keyword: Aus u. Weiterbildung; Industriemechanik; Metalltechnik; Werkzeuge, Fachschema: Metallgewerbe / Berufsbezogenes Schulbuch~Metallurgie~Werkzeug / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Berufsausbildung~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 648, Produktform: Kartoniert,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Künstlicher Adventskranz Spritzguss DunkelgrünDer künstliche Tannenkranz ist eine stilvolle Weihnachtsdeko für Türen, Tische, Wände oder Fenster. Individuell mit Kerzen, Kugeln oder Bändern geschmückt verbreitet der Kranz eine festliche Stimmung. Die gleichmäßig verteilten Zweige und die aus Spritzguss gefertigten Nadeln sorgen für ein natürliches Erscheinungsbild. Der langlebige Dekokranz aus robustem Kunststoff sieht immer frisch aus und kann jedes Jahr wiederverwendet werden. Adventskranz im Detail- Größe 1 Durchmesser: ca. 30 cm- Größe 2 Durchmesser: ca. 40 cm- Größe 3 Durchmesser: ca. 60 cm- Höhe: ca. 8 cm- Material: Spritzguss (PE)- Farbe: GrünKünstlicher Weihnachtskranz aus Spritzguss- Stilvolle Weihnachtsdekoration für festliche Vorfreude- Realistisches Aussehen dank Nadeln aus Spritzguss- Gleichmäßig verteilte Zweige für einen natürlichen Look- Wiederverwendbar - Langlebige Alternative aus Kunststoff- Leicht formbare Zweige für flexibel anpassbare Breite- Individuell dekorierbar mit Kerzen, Kugeln, Bändern etc.- Vielseitig nutzbar als Türkranz, Tischkranz und WandkranzLieferumfang- 1x Weihnachtstürkranz- Dekoartikel sind nicht im Lieferumfang enthalten23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Künstlicher Adventskranz Spritzguss DunkelgrünDer künstliche Tannenkranz ist eine stilvolle Weihnachtsdeko für Türen, Tische, Wände oder Fenster. Individuell mit Kerzen, Kugeln oder Bändern geschmückt verbreitet der Kranz eine festliche Stimmung. Die gleichmäßig verteilten Zweige und die aus Spritzguss gefertigten Nadeln sorgen für ein natürliches Erscheinungsbild. Der langlebige Dekokranz aus robustem Kunststoff sieht immer frisch aus und kann jedes Jahr wiederverwendet werden. Adventskranz im Detail- Größe 1 Durchmesser: ca. 30 cm- Größe 2 Durchmesser: ca. 40 cm- Größe 3 Durchmesser: ca. 60 cm- Höhe: ca. 8 cm- Material: Spritzguss (PE)- Farbe: GrünKünstlicher Weihnachtskranz aus Spritzguss- Stilvolle Weihnachtsdekoration für festliche Vorfreude- Realistisches Aussehen dank Nadeln aus Spritzguss- Gleichmäßig verteilte Zweige für einen natürlichen Look- Wiederverwendbar - Langlebige Alternative aus Kunststoff- Leicht formbare Zweige für flexibel anpassbare Breite- Individuell dekorierbar mit Kerzen, Kugeln, Bändern etc.- Vielseitig nutzbar als Türkranz, Tischkranz und WandkranzLieferumfang- 1x Weihnachtstürkranz- Dekoartikel sind nicht im Lieferumfang enthalten19,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.